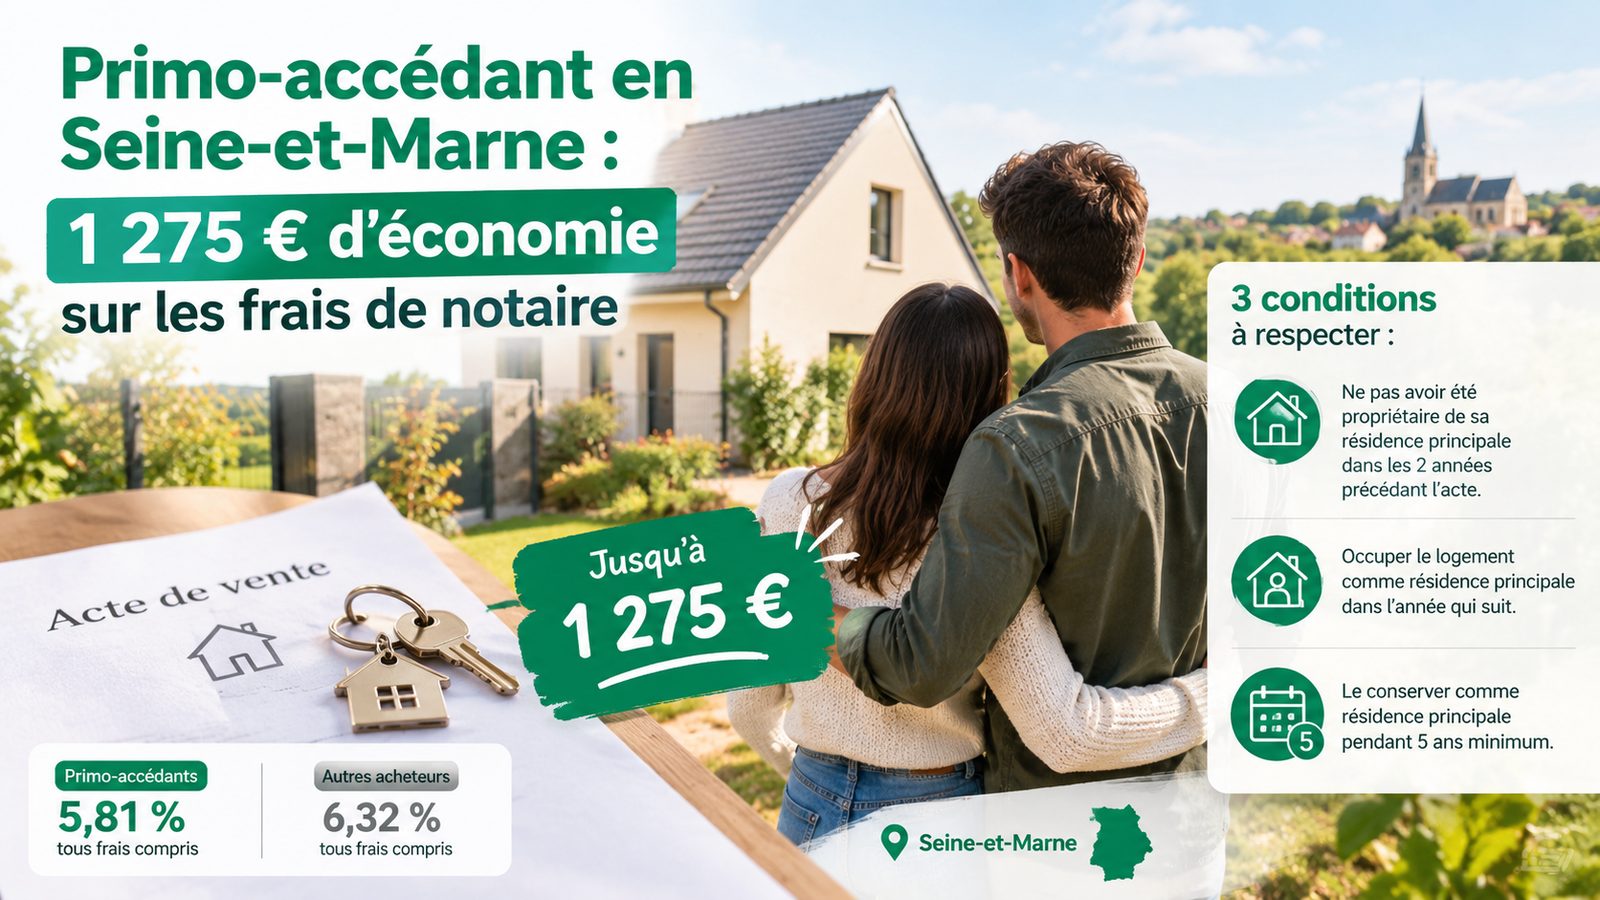
Primo-accédant en Seine-et-Marne : 1 275 € d'économie sur les frais de notaire, sous trois conditions
Quand on prépare un premier achat, on calcule le prix du bien, l'apport, la mensualité. Les frais de notaire, eux, arrivent souvent en dernier — comme une ligne qu'on subit plutôt qu'on anticipe.
C'est dommage, parce qu'en Seine-et-Marne, un premier acheteur ne paie pas le même taux que les autres. L'écart est inscrit dans la loi, il est chiffrable, et beaucoup d'acheteurs l'ignorent au moment de monter leur plan de financement.
Voici ce que dit exactement le texte, combien cela représente sur un achat réel autour de Lagny-sur-Marne, et les trois conditions à respecter — y compris celle qui court sur cinq ans après la signature.
Ce qui a changé dans le département depuis avril 2025
Les « frais de notaire » ne sont pas la rémunération du notaire. Environ 80 % de la somme sont des impôts qu'il collecte pour le compte de l'État et du département : les droits de mutation à titre onéreux, ou DMTO.
L'article 116 de la loi de finances pour 2025 a autorisé les départements à relever leur part de 4,50 % à 5 %, pour les actes signés du 1er avril 2025 au 31 mars 2028. La Seine-et-Marne a appliqué cette hausse dès avril 2025.
Résultat sur le taux global, tous droits et frais confondus :
- 6,32 % pour un acheteur classique dans le département
- 5,81 % pour un primo-accédant, qui reste à l'ancien barème
Un demi-point d'écart. Sur le papier, cela paraît anecdotique. Sur un achat, beaucoup moins.
Ce que l'écart représente concrètement
Prenons un appartement à 250 000 €, un montant courant pour un T3 autour de Lagny-sur-Marne :
- Acheteur classique : environ 15 800 € de frais
- Primo-accédant : environ 14 525 €
- Différence : 1 275 €
Sur une maison à 400 000 €, l'écart monte à 2 040 €. Ce sont des sommes que la banque ne finance généralement pas : elles sortent de l'apport, au moment précis où il est le plus tendu.
Autrement dit, cet avantage ne réduit pas une mensualité lointaine. Il réduit la somme qu'il faut poser sur la table le jour de la signature.
Les trois conditions, dans le détail
L'administration fiscale a précisé le dispositif dans sa doctrine publiée le 17 juin 2026. Trois conditions, cumulatives.
1. Ne pas avoir été propriétaire de sa résidence principale depuis deux ans
La définition retenue est celle de l'article L. 31-10-3 du code de la construction et de l'habitation, la même que pour le prêt à taux zéro. Il faut ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédant l'acte.
Point important, et souvent mal compris : avoir déjà été propriétaire ne disqualifie pas automatiquement. Ce qui compte, c'est la résidence principale. Quelqu'un qui possède un bien mis en location, ou qui a vendu sa maison il y a trois ans et loue depuis, peut remplir la condition.
2. Occuper le logement comme résidence principale dans l'année
Le bien doit devenir la résidence principale de l'acheteur dans l'année qui suit l'acquisition — ou qui suit l'achèvement des travaux, dans le cas d'un bien neuf.
Un achat destiné à la location ou à une résidence secondaire est donc exclu du dispositif, quelle que soit la situation de l'acheteur par ailleurs.
3. La conserver comme résidence principale pendant cinq ans
C'est la condition la moins connue, et celle qui engage le plus longtemps. L'acquéreur s'engage à affecter le bien exclusivement et de façon continue à sa résidence principale pendant au moins cinq ans.
En cas de rupture de cet engagement — revente, mise en location, départ du logement avant l'échéance — l'acheteur doit régulariser la différence de droits auprès du service de la publicité foncière. L'avantage n'est pas définitivement acquis à la signature : il se confirme dans la durée.
Pourquoi en parler avant de faire une offre, pas après
Cet avantage ne se demande pas rétroactivement. Il se déclare au moment de l'acte, auprès du notaire, sur la base d'une situation qu'il faut pouvoir justifier.
Deux conséquences pratiques pour qui prépare un premier achat autour de Lagny :
- Dans le plan de financement, mieux vaut calculer les frais au bon taux dès le départ. Un budget bâti sur 6,32 % alors qu'on relève de 5,81 % sous-estime la capacité d'achat de plus de mille euros.
- Dans le projet de vie, l'engagement de cinq ans mérite d'être posé honnêtement. Une mutation professionnelle probable, un projet de revente rapide, une mise en location envisagée : ce sont des éléments à peser avant de s'appuyer sur cet avantage.
Si vous préparez un premier achat dans le secteur, nos maisons et appartements à vendre à Lagny-sur-Marne et alentours indiquent les prix affichés, à partir desquels le calcul se fait. Et si vous hésitez encore sur le moment, notre analyse acheter en 2026 ou attendre 2027 pose les éléments de contexte, taux compris.
Ce qu'il faut retenir
En Seine-et-Marne, un premier acheteur qui s'installe dans son logement paie 5,81 % de frais là où un autre paie 6,32 %. Sur 250 000 €, cela représente 1 275 € de moins à sortir le jour de la signature.
Le dispositif court jusqu'au 31 mars 2028. Les trois conditions sont claires, mais la troisième engage sur cinq ans : elle se vérifie après coup, pas seulement le jour de l'acte.
Pour savoir si votre situation vous ouvre ce droit — notamment si vous avez déjà été propriétaire par le passé —, le notaire chargé de la vente tranchera au regard de votre situation exacte. Nous pouvons en parler en amont, avant même de faire une offre : contactez l'agence ou passez nous voir au 92 rue Saint-Denis à Lagny-sur-Marne.
Sources : article 116 de la loi de finances pour 2025 ; article L. 31-10-3 du code de la construction et de l'habitation ; doctrine fiscale BOI-ENR-DMTOI-10-20 publiée le 17 juin 2026. Les montants cités sont des ordres de grandeur calculés sur les taux départementaux en vigueur en octobre 2026 ; seul le décompte établi par le notaire fait foi. Cet article est une information générale et ne constitue pas un conseil juridique ou fiscal personnalisé.
Quelle est la valeur de votre bien ?
Estimation gratuite et sans engagement par nos experts locaux.